Услуга упростит жизнь в поездках, но у нее есть лимиты и ограничения. Рассказываем, как это будет работать.
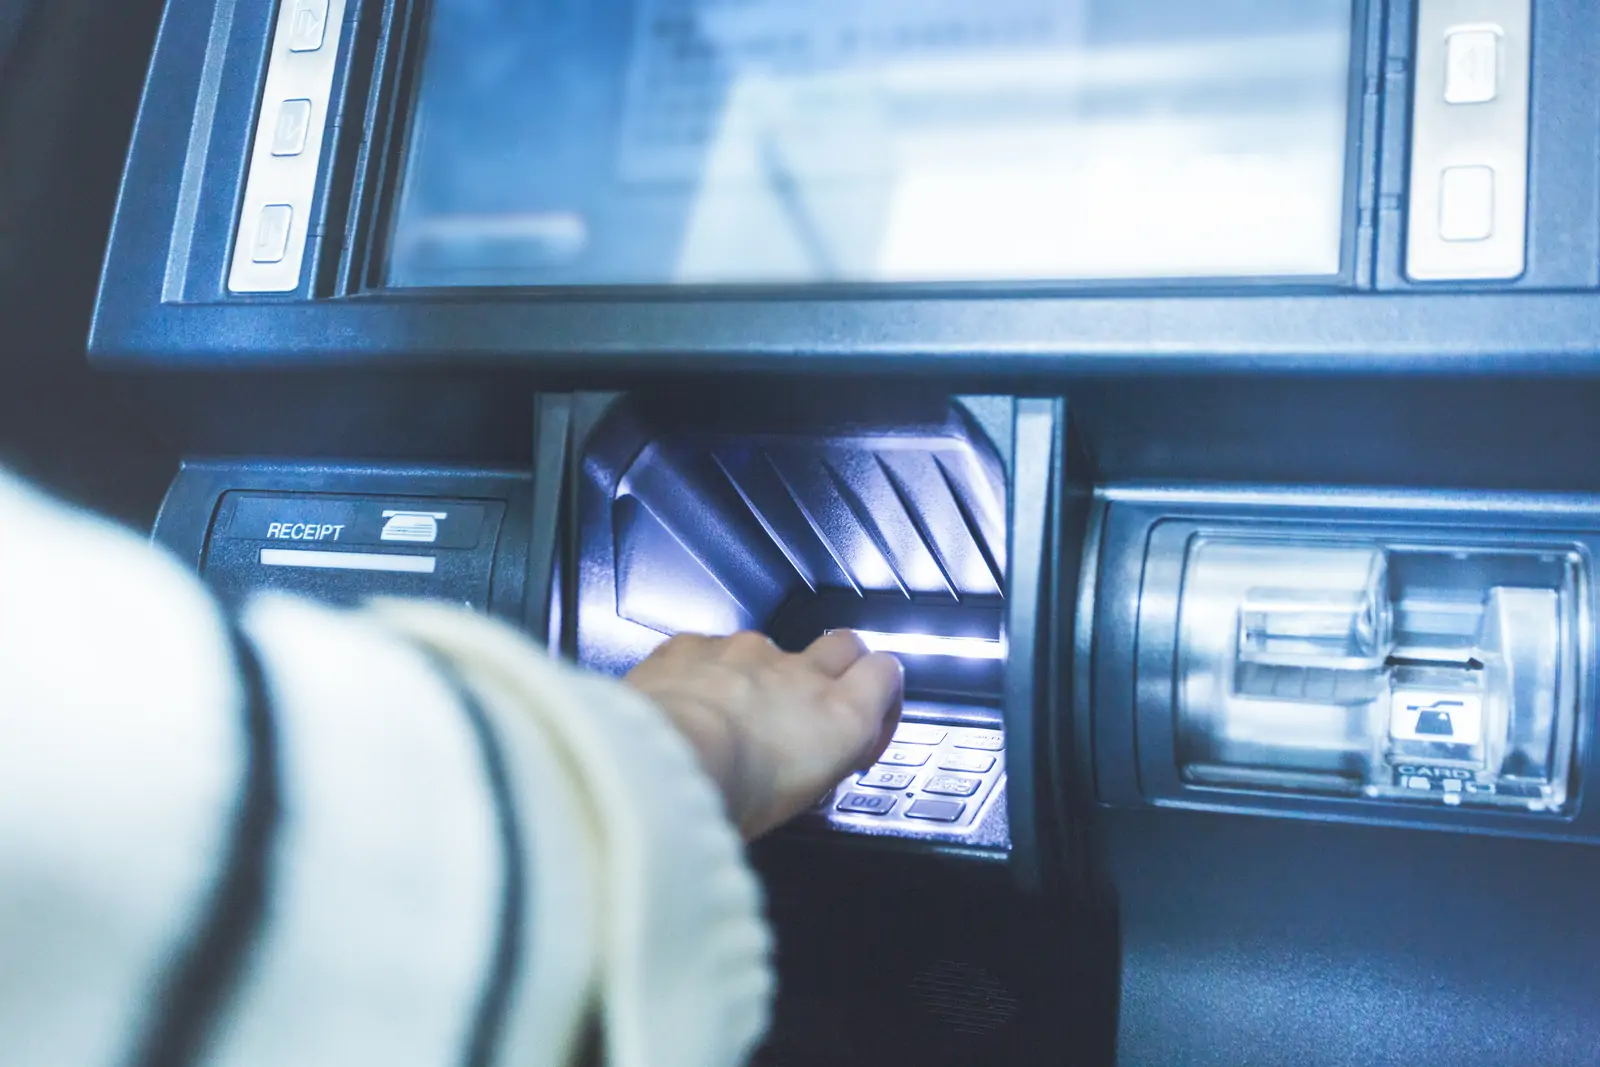
С 1 октября 2026 года в России расширится функционал Системы быстрых платежей. Теперь пополнить банковскую карту наличными можно будет через банкомат любого банка, а не только своего или партнерского. Соответствующий порядок прописан в Указании ЦБ № 7374-У. Клиент вставляет карту в чужой банкомат, вводит ПИН-код и вносит деньги — они зачисляются на счет практически моментально. Однако участие банков в сервисе добровольное, поэтому возможность появится не везде. Кроме того, действуют лимиты и может взиматься комиссия.
Что изменится для обычных клиентов
Суть новой функции проста: клиент вносит наличные через банкомат любого банка — участника СБП, а деньги поступают на его счет в другом банке. Система сама проверяет операцию и переводит средства. Зачисление происходит практически мгновенно, как при обычном переводе через СБП.
Новая возможность пригодится в поездке или экстренной ситуации, когда поблизости нет банкомата или отделения своего банка. Однако воспользоваться услугой получится не в каждом устройстве: участие банков в сервисе добровольное. Перед внесением денег стоит проверить, поддерживает ли конкретный банкомат новую функцию.
Лимиты и комиссии: что важно знать
При внесении наличных через чужой банкомат действует несколько ограничений.
Только собственный счет. Пополнить через сторонний банкомат можно только счет самого клиента. Перевести наличные на карту другого человека, даже родственника, не получится.
Лимиты. Установлены следующие пределы:
- до 25 тысяч рублей за одну операцию;
- до 50 тысяч рублей в сутки;
- до 200 тысяч рублей в месяц.
Если установленный предел уже достигнут, банкомат приостановит операцию еще до приема купюр.
Комиссия. Банки смогут устанавливать комиссию за внесение наличных через сторонний банкомат. Такая операция не считается переводом самому себе, поэтому на нее не распространяется правило о бесплатных переводах между собственными счетами через СБП на сумму до 30 млн рублей в месяц. При этом внесение наличных через чужой банкомат не уменьшает этот бесплатный лимит. Размер комиссии каждый банк определяет самостоятельно — по информации Банки.ру, обычно речь идет о нескольких процентах от суммы.
Что это значит для бизнеса
Для предпринимателей новая функция не станет заменой привычному порядку работы с наличной выручкой.
ООО не сможет использовать cash-in (внесение наличных) для сдачи выручки. Сервис предназначен для физических лиц: наличные принимаются от человека и зачисляются на его собственный счет. Поэтому юридическое лицо не может просто отнести дневную выручку в ближайший чужой банкомат и зачислить ее на расчетный счет компании. Для компаний по-прежнему доступны привычные каналы: касса банка, устройства приема выручки, инкассация.
ИП — ситуация сложнее. Предприниматель является физическим лицом, поэтому формально статус ИП не запрещает использование сервиса. Но условия конкретного банка и назначение счета нужно уточнять отдельно. Кроме того, лимит в 200 тысяч рублей в месяц может оказаться недостаточным для регулярной выручки магазина или кафе. Для отдельных небольших операций cash-in может пригодиться, но как замена привычной схемы сдачи выручки — нет.
Использование личной карты сотрудника. Теоретически сотрудник может забрать деньги из кассы, внести их через банкомат на свою карту, а затем перевести работодателю. Но это уже не обычная сдача выручки: средства проходят через личный счет сотрудника, и компании затем нужно доказывать, откуда эти деньги. Кроме того, действует тот же лимит в 200 тысяч рублей в месяц.
На что обратить внимание перед 1 октября
Бизнесу стоит уточнить у своего банка несколько моментов. Во-первых, подключен ли он к сервису — банки не обязаны запускать услугу одновременно. Во-вторых, можно ли использовать ее с нужным счетом, особенно это важно для ИП. В-третьих, стоит оценить, сколько наличных бизнес обычно сдает: если суммы регулярно превышают лимиты cash-in, новый сервис практически не изменит привычную схему работы.
Чем это отличается от снятия наличных
Возможность снимать наличные в чужом банкомате через СБП работает с 2020 года. Новая функция — обратная операция: не снятие, а внесение. Это логичное расширение сервиса, которое делает СБП более универсальным инструментом. Пока не все банки анонсировали подключение, но по мере распространения услуги она может снизить нагрузку на отделения и банкоматы крупных банков в регионах.
Для рынка инкассации новая функция серьезного влияния не окажет: она не предназначена для перевозки и сдачи крупных сумм выручки. Скорее, это дополнение к существующим сервисам для физических лиц.
Новая функция расширит возможности СБП для владельцев банковских карт, но воспользоваться ей можно будет только в банкоматах банков, подключившихся к сервису. Для обычных клиентов это решит проблему поиска «своего» банкомата. Для бизнеса возможности сервиса останутся ограниченными: использовать cash-in как универсальный способ сдачи выручки не получится.